

Pendapatan mendekati US$1 miliar di tengah tekanan harga nikel global; ekspansi bijih saprolit dari Pomalaa dan Bahodopi menopang kinerja emiten nikel berkode INCO.
SIBERKITA.ID, JAKARTA — Emiten tambang nikel PT Vale Indonesia Tbk mencatat kinerja keuangan yang solid sepanjang 2025. Perseroan dengan kode saham INCO itu berhasil membukukan pendapatan US$990,2 juta, meningkat sekitar 4% secara tahunan (year-on-year/yoy) dari US$950,4 juta pada 2024.
Kinerja tersebut turut mendorong laba bersih melonjak 32% menjadi US$76,1 juta, dari sebelumnya US$57,8 juta.

Presiden Direktur PT Vale Indonesia, Bernardus Irmanto mengatakan capaian ini menunjukkan ketahanan operasional perusahaan di tengah volatilitas harga komoditas global, terutama nikel.
Menurutnya, stabilnya produksi nikel matte serta meningkatnya penjualan bijih saprolit menjadi faktor utama yang menopang pertumbuhan kinerja perusahaan sepanjang tahun lalu.
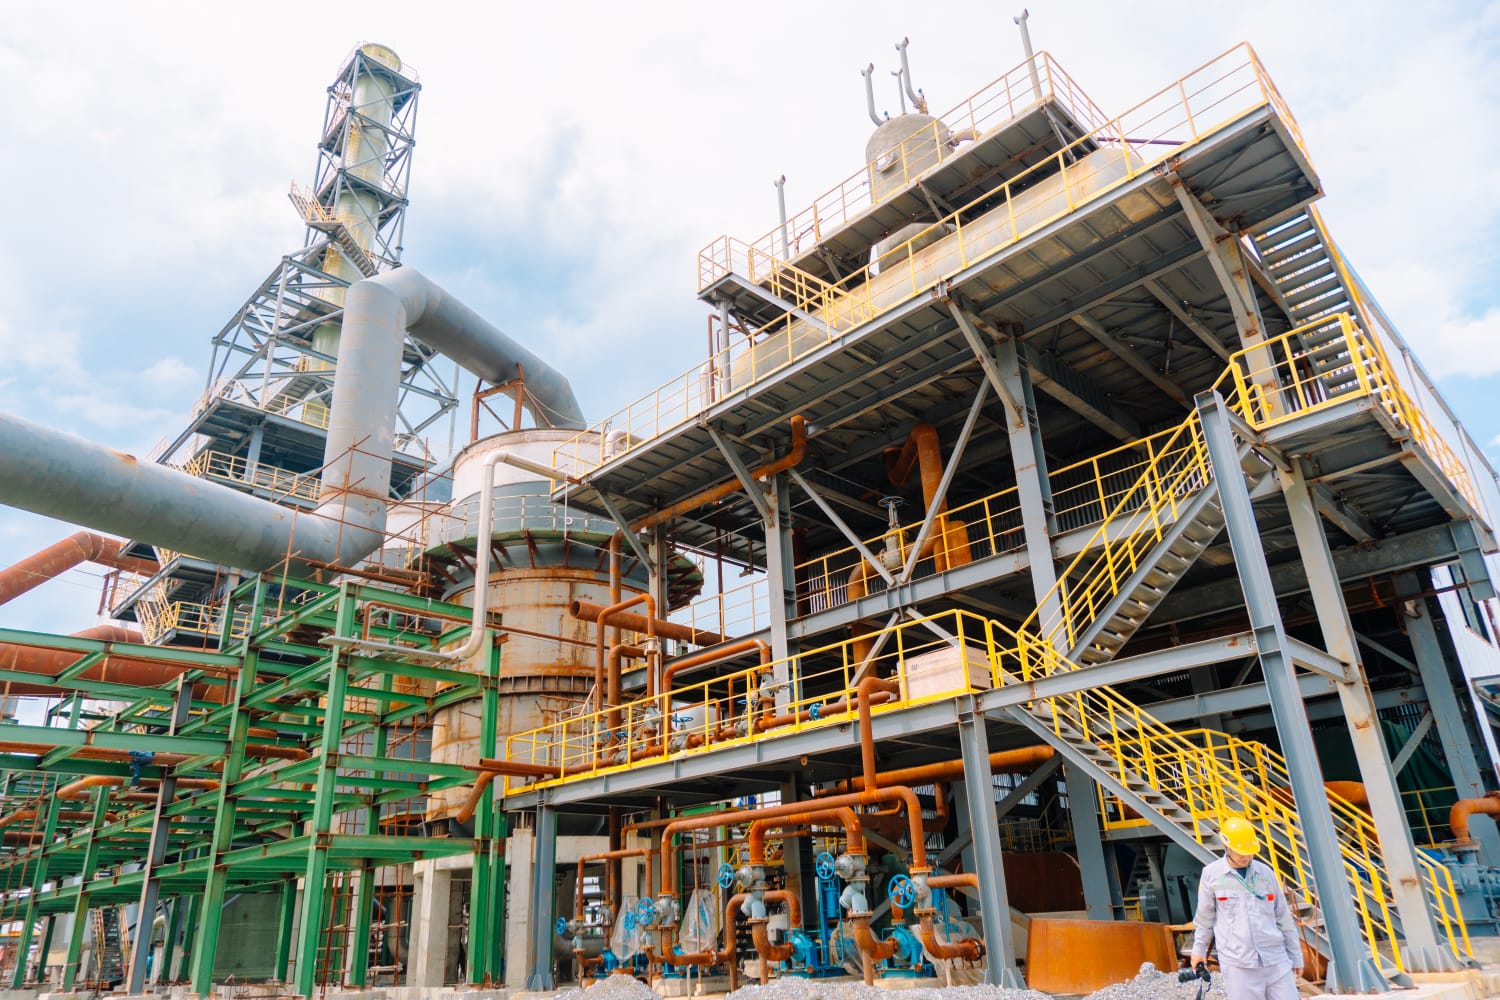
“Produksi nikel matte dan penjualan bijih saprolit sepanjang tahun bahkan melampaui target dalam rencana kerja perusahaan,” ujarnya dalam keterangan resmi, Senin (16/3/2026) malam.
Penjualan Ore Dorong Pertumbuhan Vale
Sepanjang 2025, Vale memproduksi 72.027 ton nikel matte, sedikit meningkat dibandingkan produksi 2024 yang mencapai 71.311 ton.
Produksi sempat mengalami penurunan pada kuartal IV akibat kegiatan pemeliharaan Furnace 3. Namun secara keseluruhan, kinerja produksi tahunan tetap meningkat.
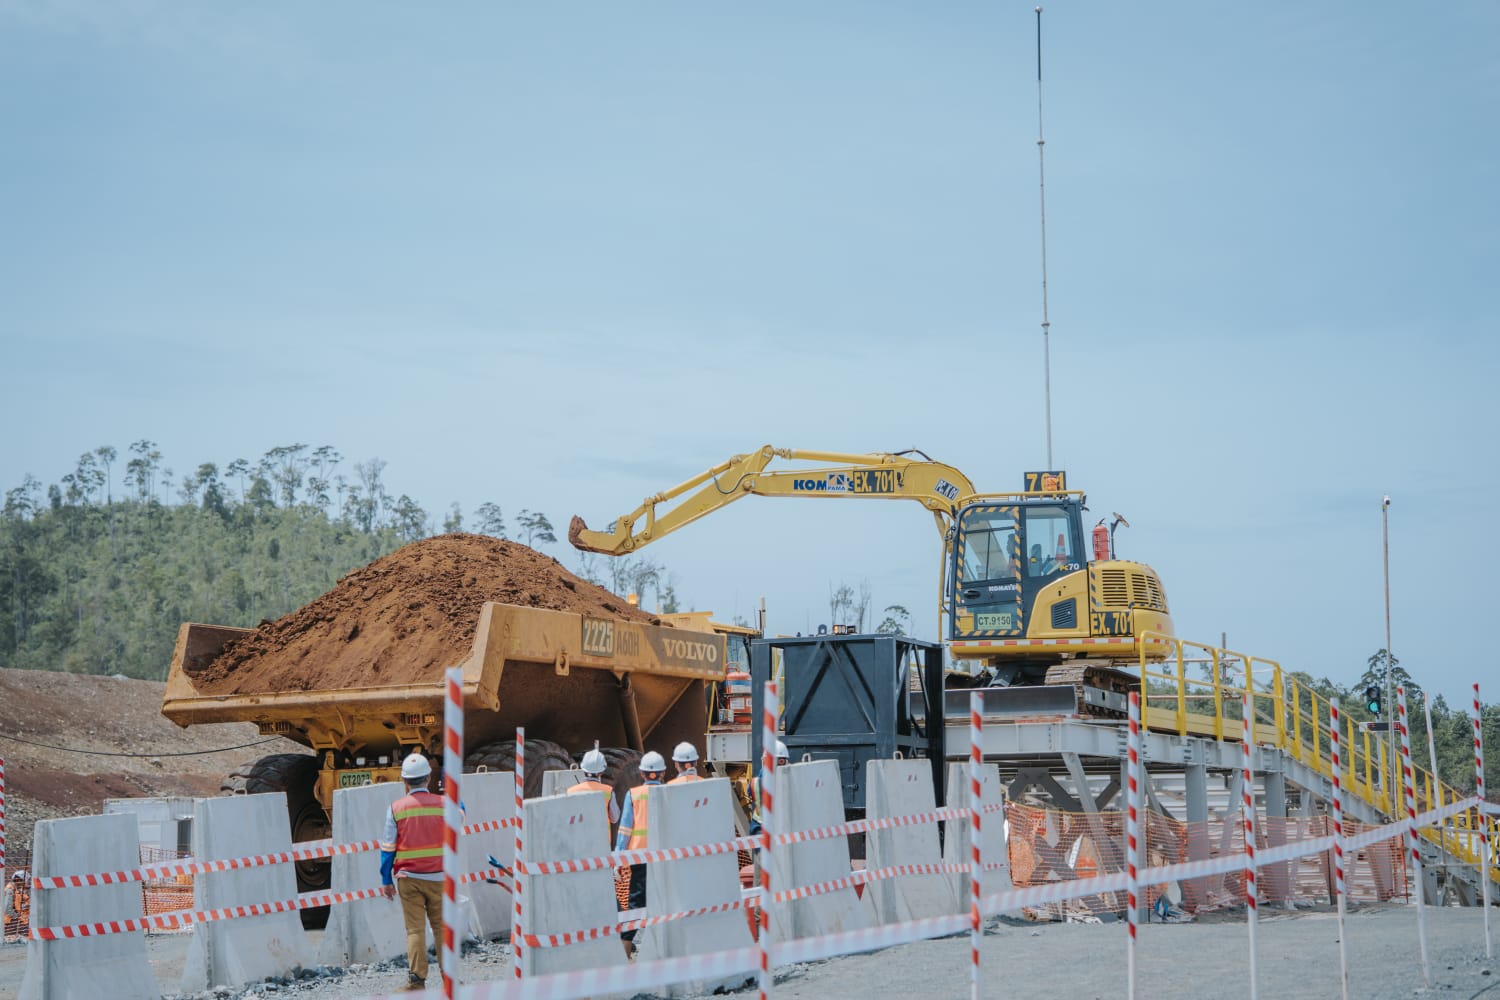
Di sisi lain, ekspansi bisnis bijih nikel saprolit mulai memberikan kontribusi signifikan terhadap pendapatan perusahaan.
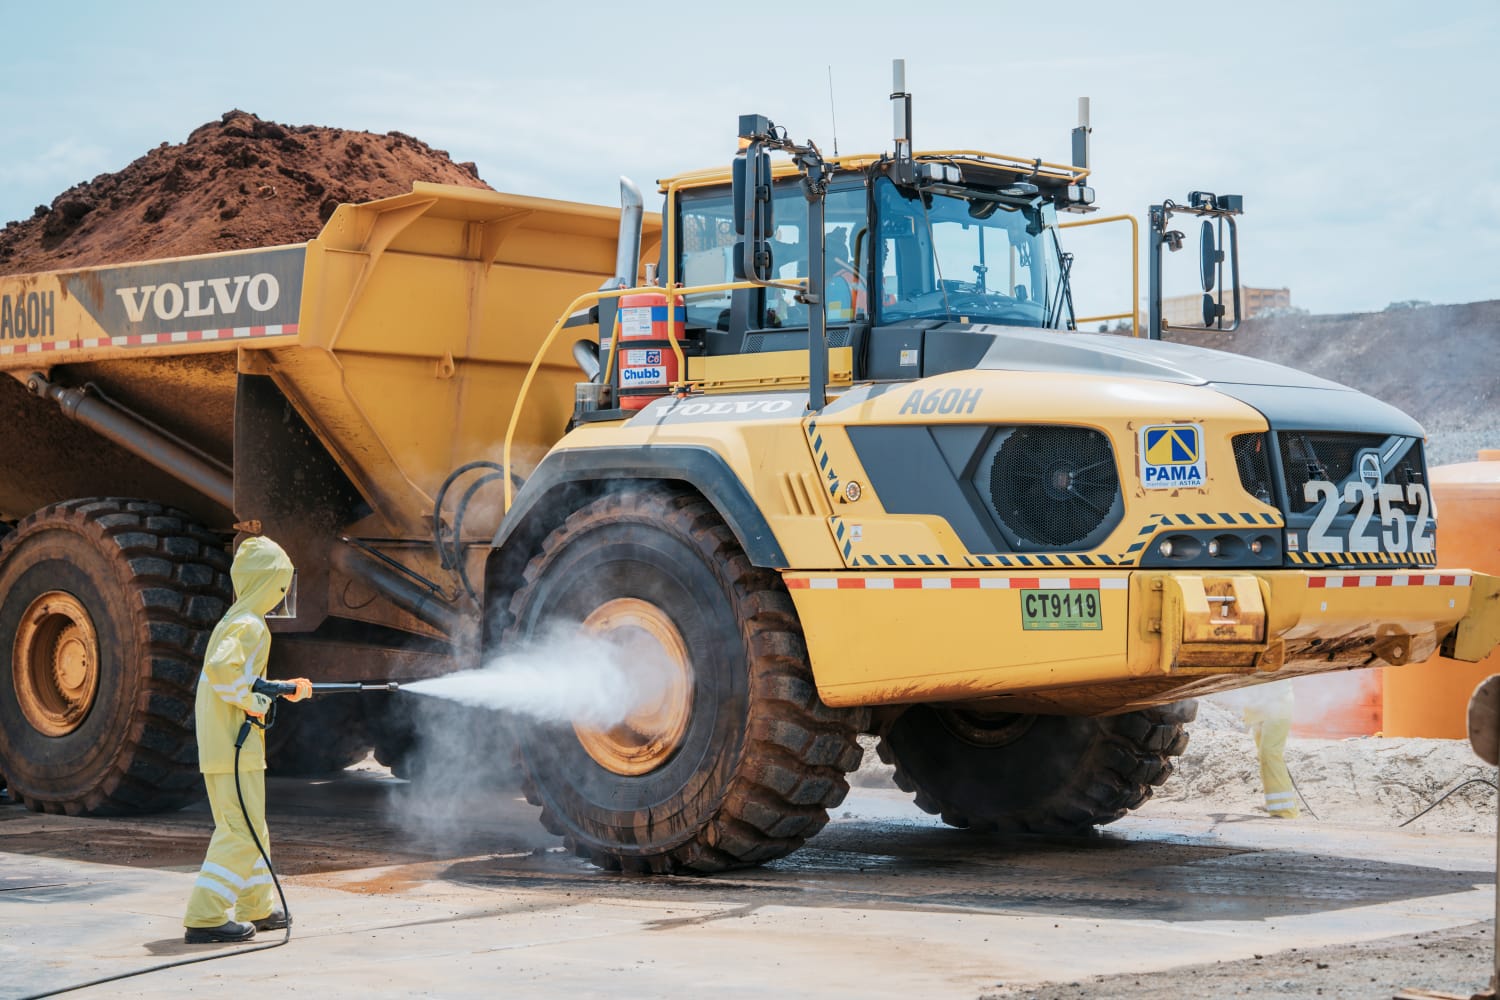
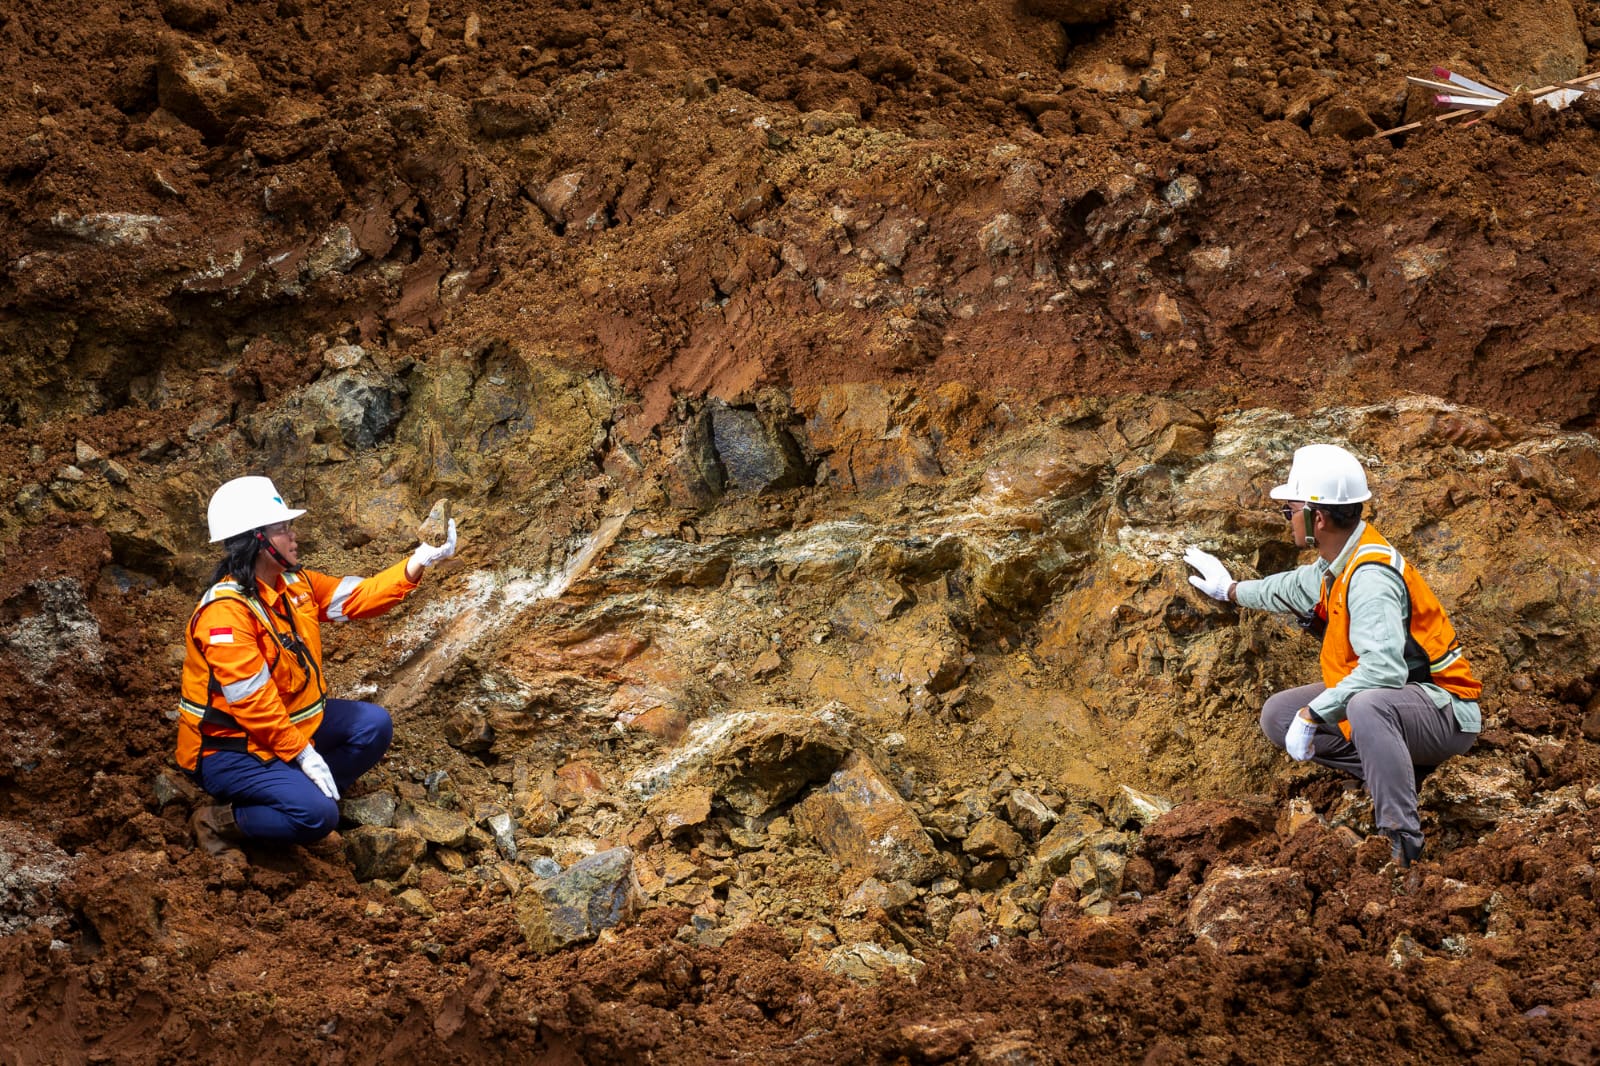
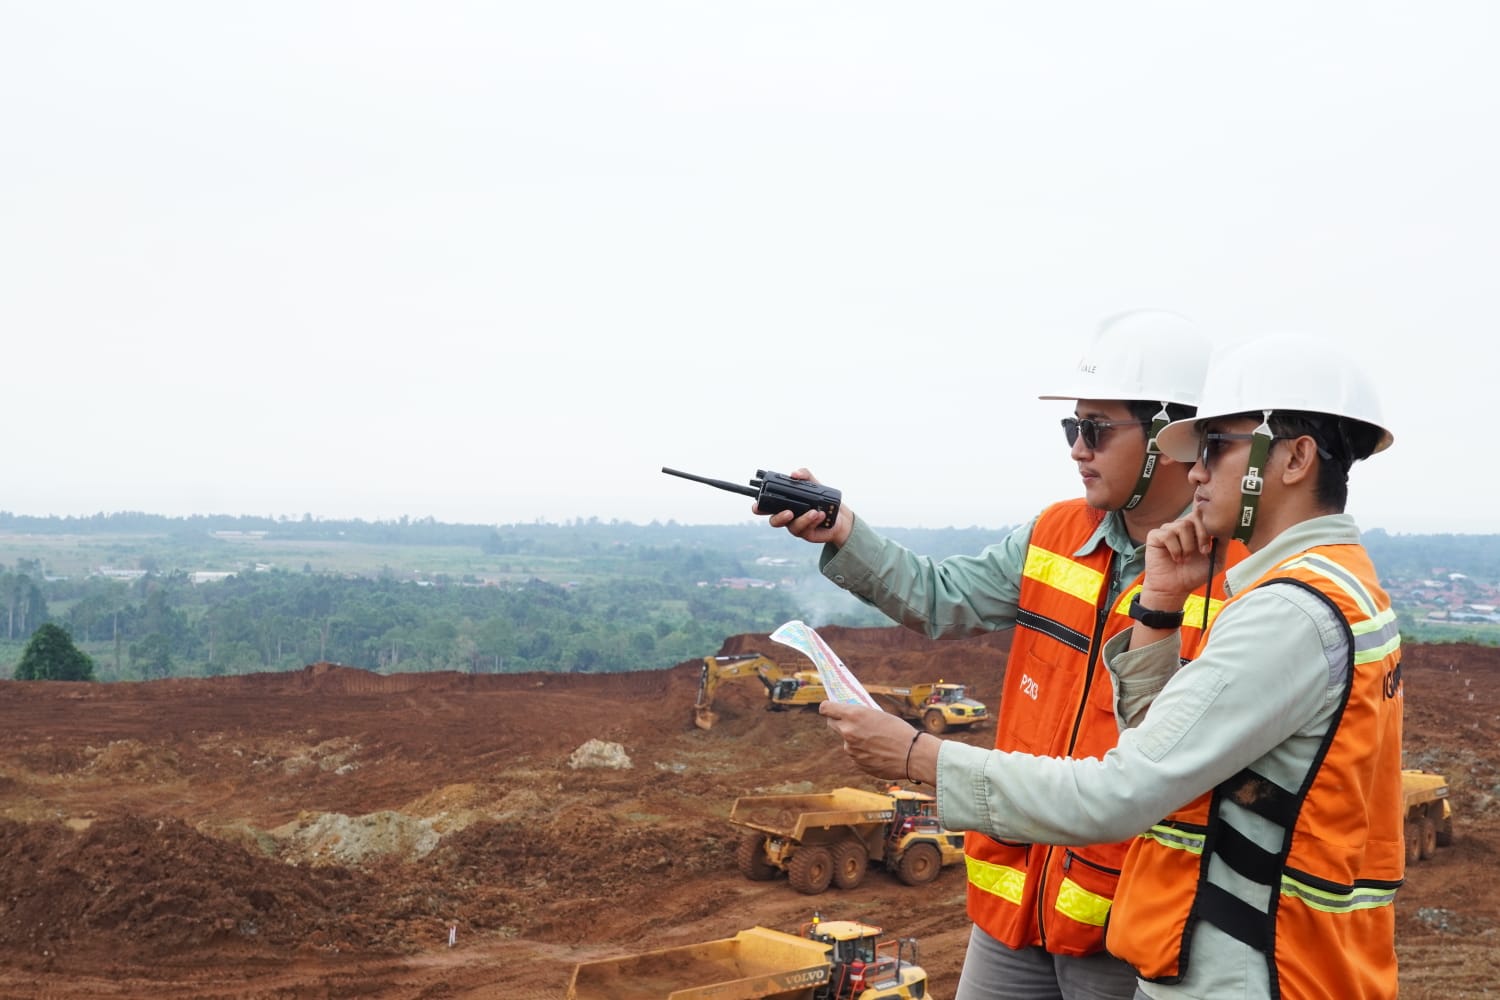
Vale mulai memasarkan bijih nikel dari area tambang Pomalaa dan Bahodopi, dengan volume penjualan mencapai sekitar 1,9 juta wet metric ton (wmt) hingga November 2025.
Angka tersebut jauh melampaui target rencana kerja perusahaan yang dipatok sekitar 1,36 juta ton.
Ekspansi penjualan ore ini menjadi sumber pertumbuhan baru bagi perusahaan di tengah tekanan harga nikel global yang melemah sepanjang 2025.
Efisiensi Biaya Jaga Profitabilitas
Selain pertumbuhan penjualan, Vale juga mampu menjaga struktur biaya produksi tetap kompetitif.
Biaya produksi di tambang Sorowako tercatat sekitar US$9.000 per ton, termasuk royalti dan biaya logistik.
Rata-rata cash cost penjualan tercatat US$9.339 per ton pada 2025, sedikit lebih rendah dibandingkan tahun sebelumnya yang berada di level US$9.374 per ton.
Efisiensi operasional tersebut menopang kinerja perusahaan dengan EBITDA sebesar US$228,2 juta, naik tipis dibandingkan US$225,9 juta pada 2024.
Capex Melonjak, Fokus Hilirisasi
Untuk memperkuat kapasitas produksi dan pengembangan proyek strategis, Vale meningkatkan belanja modal secara signifikan.
Sepanjang 2025, perusahaan menggelontorkan belanja modal (capex) sebesar US$485,9 juta, meningkat 46% dibandingkan realisasi 2024 sebesar US$332,1 juta.
Investasi tersebut difokuskan pada pengembangan proyek hilirisasi nikel, peningkatan kapasitas tambang, serta pemeliharaan fasilitas produksi, termasuk rekonstruksi Furnace 3.
Meski capex meningkat tajam, posisi likuiditas perusahaan tetap kuat dengan saldo kas akhir tahun mencapai US$376,3 juta.
Prospek 2026: Hilirisasi dan Permintaan EV
Selain kinerja finansial, Vale juga mencatat capaian penting dalam aspek keberlanjutan dengan memperoleh ESG Risk Rating 23,7 dari lembaga pemeringkat global Sustainalytics.
Skor tersebut menempatkan Vale sebagai salah satu perusahaan tambang dengan risiko ESG terendah di Indonesia.
Ke depan, prospek perusahaan dinilai masih positif seiring pengembangan proyek hilirisasi nikel di Pomalaa serta meningkatnya kebutuhan nikel untuk industri baterai kendaraan listrik.
Sejumlah analis bahkan memperkirakan pendapatan perusahaan berpotensi meningkat signifikan pada 2026, seiring rampungnya sejumlah proyek strategis serta peningkatan kapasitas produksi perusahaan.
Bagi pelaku pasar, kombinasi antara efisiensi biaya, ekspansi bisnis bijih nikel, serta penguatan proyek hilirisasi dinilai akan menjadi faktor utama yang menentukan kinerja INCO dalam beberapa tahun mendatang.(*)